
EMCD Payment: что это за карта, сколько она стоит и кому подойдёт
 Available in US
EMCD Payment — это виртуальная карта Mastercard на баланс в долларах, которую выпускает партнёр EMCD по имени KazeFi. По сути, это инструмент для тех, кто уже держит USDT на платформе EMCD и хочет тратить их онлайн, не выводя крипту через биржу. Карта существует в двух тарифах (Plus и Premium), плюс устаревший тариф Light, который больше не выпускают. Пополнение возможно только из внутреннего кошелька USDT; банковской картой или переводом пополнить нельзя. В этом обзоре я разберу, кому эта карта подходит, во сколько она обходится на практике, как ею пользоваться каждый день и какие риски нужно учитывать перед тем, как заводить деньги на баланс.
Условия актуальны на 29.10.2026.
Вердикт: оценка и кому карта подходит
EMCD Payment получает 5,1 из 10. Это ниже среднего, и причина проста: карта узко специализирована и при этом стоит дороже, чем кажется на первый взгляд. Основные претензии — высокая стоимость выпуска, ежемесячная плата за обслуживание, процент за каждую покупку и фиксированная комиссия $0,50 сверху. Плюс к этому — пополнить можно только из кошелька USDT внутри EMCD, что делает карту по-настоящему полезной только для действующих клиентов платформы.
Кому карта подойдёт: пользователям EMCD, у которых уже лежит USDT на внутреннем кошельке и которые хотят оплачивать онлайн-покупки в долларах, не продавая крипту через биржу. Если у вас нет аккаунта EMCD или вы держите крипту в другом месте, карта не даст ничего такого, чего не дали бы альтернативы с пополнением в нескольких сетях.
Кому карта не подойдёт: жителям России, Беларуси и Украины (эти страны в списке исключений), а также тем, кому нужен кеш, физическая карта, банкомат или MCC-категории вроде азартных игр. Не подойдёт и тем, кто ищет кешбэк: в правилах карты о кешбэке ничего не сказано.
Оценка по критериям
| Критерий | Оценка | Почему |
|---|---|---|
| Доступность для русскоязычных | 7 / 10 | Россия, Беларусь и Украина — в списке исключений; по остальным странам и по гражданству ничего не сказано |
| Стоимость | 2 / 10 | Выпуск Plus $19, Premium $25, обслуживание $5 в месяц, пополнение 1,5%, покупка 1,5% + $0,50; пресс-релиз говорит «выпуск бесплатный», справка это опровергает |
| Пополнение | 5 / 10 | Только из внутреннего кошелька USDT, USDT конвертируется в USD; сети не названы, пополнить по номеру карты нельзя |
| Надёжность и жалобы | 5 / 10 | Картой управляет KazeFi, EMCD «не выпускает карты»; страна эмитента и лицензии не названы; тариф Light закрыт для выпуска; на Trustpilot у компании жалобы на блокировки после KYC, отзывов именно о карте нет |
| Удобство | 5 / 10 | Только виртуальная Mastercard, есть Apple Pay и Google Pay; банкомат недоступен, 3D Secure не поддерживается |
Дадут ли вам карту
EMCD Payment — это виртуальная Mastercard, и она работает в большинстве стран, где принимают Mastercard, но с важным списком исключений. По официальной справке, карта не действует в Афганистане, Беларуси, Кубе, Иране, Северной Корее, Сирии, Венесуэле, России, Мьянме, Сомали, Украине, Йемене и Китае. При этом в справке прямо не сказано, идёт ли речь о стране проживания, о гражданстве или о стране, из которой вы заходите. В пресс-релизе от 13 февраля 2026 года говорится, что карта «доступна подходящим пользователям в Латинской Америке», а вот полного списка стран, где выпуск разрешён, я не нашёл.
Это важный момент: если вы гражданин страны из списка исключений, но физически находитесь в другой стране, у вас всё равно могут отказать в выпуске или в дальнейших операциях, потому что банк-эмитент проверяет документы, а в документах указывается гражданство. Если вы гражданин страны не из списка, но, например, живёте в России, формально правило не запрещает, но платёжная инфраструктура (BIN, MCC, санкционный скрининг) всё равно может вызвать вопросы у продавца.
Что это значит для русскоязычных
В России. Карта для жителей России не работает: страна прямо в списке исключений. Выпустить её с российским паспортом и адресом в РФ, скорее всего, не получится — и даже если KYC на каком-то этапе пройдёт, в любой момент могут отказать. Плюс к этому: Visa и Mastercard приостановили работу в России ещё в марте 2022 года, поэтому карты, выпущенные за пределами России, в российских магазинах тоже не принимаются. То есть даже если бы выпуск был возможен, использовать карту EMCD Payment на территории России всё равно не получилось бы.
В других странах СНГ. Беларусь и Украина — тоже в списке исключений, так что для жителей этих стран карта фактически недоступна. Казахстан, Армения, Грузия, Узбекистан, Кыргызстан и другие страны СНГ в списке не упомянуты, но это не значит, что выпуск гарантирован: в справке сказано лишь о тех странах, которые точно исключены. По остальным решение принимает KazeFi на этапе KYC.
Для граждан России за рубежом. Это самый сложный случай. Формально карта может быть доступна, если вы указываете адрес и документы страны пребывания, не входящей в список исключений. Но банк-эмитент KazeFi проверяет гражданство как часть KYC, и российский паспорт в анкете с большой вероятностью станет причиной отказа. На практике отзывов о том, удаётся ли гражданам РФ получить карту EMCD Payment за рубежом, нет. Если вы гражданин России и рассматриваете эту карту как способ платить за рубежом, уточните у поддержки EMCD ещё до первого пополнения, потому что пополнение возвращается только при закрытии карты с комиссией $15.
Как её получить
EMCD Payment — это виртуальная карта, физического пластика нет. Выпуск проходит в три шага: сначала пополнение из кошелька USDT, потом выпуск карты, потом верификация личности. KYC обязателен, и без него карта работать не будет. Это значит, что анонимно или «с тестовым пополнением на пару долларов» карту не откроют.
Шаги, которые описаны в справке:
- Пополнить внутренний кошелёк USDT. Минимальное первое пополнение — $20. Из них $15 удерживается как страховой резерв и возвращается только после того, как общая сумма трат по карте превысит $2 500. Пополнение и выпуск обычно занимают 3–5 минут.
- Выпустить карту. В меню карты выбрать тариф (Plus $19 или Premium $25), подтвердить выпуск. Карта именная, в долларах, действует 2 года. Можно держать до 2 активных карт одновременно.
- Пройти верификацию личности. Нужен действующий государственный документ, удостоверяющий личность. Подтверждение адреса и возраста в справке не упоминается. Проверка обычно занимает несколько минут; если дольше 30 минут — обращайтесь в поддержку.
Если KYC отклоняют, попробуйте другой документ. Если отклоняют повторно — пишите в поддержку. Возврата средств с баланса карты на кошелёк EMCD нет: чтобы забрать остаток, нужно закрыть карту, а это стоит $15 и конвертация в USDT.
Один практический момент, который часто упускают: документ нужно подготовить заранее. Если вы подаёте, например, российский паспорт, а страна вашего гражданства в списке исключений, карта не откроется даже после успешной верификации. Проверяйте список исключений до первого пополнения, потому что $15 комиссии за закрытие и потерянное время — это минимум, чем вы рискуете.
Сколько она стоит на самом деле: комиссии
Стоимость EMCD Payment — это её самое слабое место. На первый взгляд цифры кажутся скромными: $19 за выпуск, $5 в месяц. Но когда начинаешь считать реальные покупки, выясняется, что каждая транзакция несёт 1,5% сверху плюс фиксированные $0,50, плюс 3% за конвертацию, если платите не в долларах. Это больше, чем у большинства банковских карт для базовых трат, и сопоставимо с комиссиями криптобирж на вывод.
Стоит отдельно упомянуть противоречие в источниках. Пресс-релиз от 13 февраля 2026 года говорит, что «выпуск бесплатный, ежемесячной платы за обслуживание нет». Справка EMCD говорит обратное: Plus $19, Premium $25 за выпуск, $5 в месяц за обслуживание обоих тарифов. Какой источник считать правильным — вопрос открытый. Я ориентируюсь на справку, потому что она — действующая версия условий; пресс-релиз — это маркетинговый анонс, который может описывать намерения, а не финальные тарифы. Если для вас это критично, уточните у поддержки перед выпуском.
Таблица комиссий и лимитов
| Комиссия или лимит | Plus | Premium | Light (устаревший) |
|---|---|---|---|
| Выпуск | $19 | $25 | — (закрыт для выпуска) |
| Ежемесячное обслуживание | $5 | $5 | $0 |
| Пополнение | 1,5% | 1,5% | 2,5% |
| Покупка | 1,5% + $0,50 | 1,5% + $0,50 | $0,25 |
| Конвертация (не-USD) | до 3% | до 3% | — |
| Отклонённая операция | $1,50 | $1,50 | — |
| Возврат | $0,50 | $0,50 | — |
| Реверсал | $2,00 | $2,00 | — |
| Чарджбэк | $35 | $35 | — |
| Закрытие карты | $15 | $15 | — |
| Привязка к Apple/Google Pay | — | — | $0,02 |
| Лимит на операцию | $1 000 | $10 000 | — |
| Дневной лимит | $3 000 | $50 000 | — |
| Месячный лимит | $10 000 | $400 000 | $2 000 (только пополнение) |
| Банкомат | Не поддерживается | Не поддерживается | Не поддерживается |
Как комиссии работают на обычных покупках
Сценарий 1: подписка на стриминг за $10 в месяц, платёж в долларах. Вы платите $10, но EMCD удерживает 1,5% + $0,50 — итого $0,65 сверху. С учётом ежемесячного обслуживания $5 ваш реальный расход за месяц составит $15,65. За год набегает значительная сумма, значительно превышающая базовые $120.
Сценарий 2: разовая покупка в европейском магазине за €50, оплата в евро. Mastercard конвертирует евро в доллары по своему курсу, и EMCD добавляет до 3% за конвертацию. На €50 это плюс примерно $1,50–$1,70 сверху рыночного курса. Плюс 1,5% + $0,50 сверху суммы покупки в долларах. На $55 (условно) это ещё $0,83 + $0,50. Итого комиссия за одну покупку — около $2,83–$3,00.
Сценарий 3: мелкие покупки по $2–3 в течение месяца. Каждая покупка стоит минимум $0,50 фиксированной комиссии плюс процент. На 30 покупок по $3 это $15 фиксированной части при общей сумме $90 — это большая доля от суммы покупки уходит только на фиксированную комиссию. Это главный подвох карты: чем меньше сумма покупки, тем выше эффективная ставка.
Эти три сценария — не абстракция. Если вы пользуетесь картой для мелких ежедневных трат, фиксированная комиссия $0,50 съедает значительную долю бюджета. Для редких крупных покупок тарифы смотрятся приемлемо, но вряд ли оправдывают ежемесячные $5.
Как пополнить карту
Пополнение EMCD Payment устроено необычно: пополнить можно только из внутреннего кошелька USDT в приложении EMCD. Банковской картой, переводом SWIFT/SEPA, через P2P — никак. Это узкое место, и о нём нужно знать заранее.
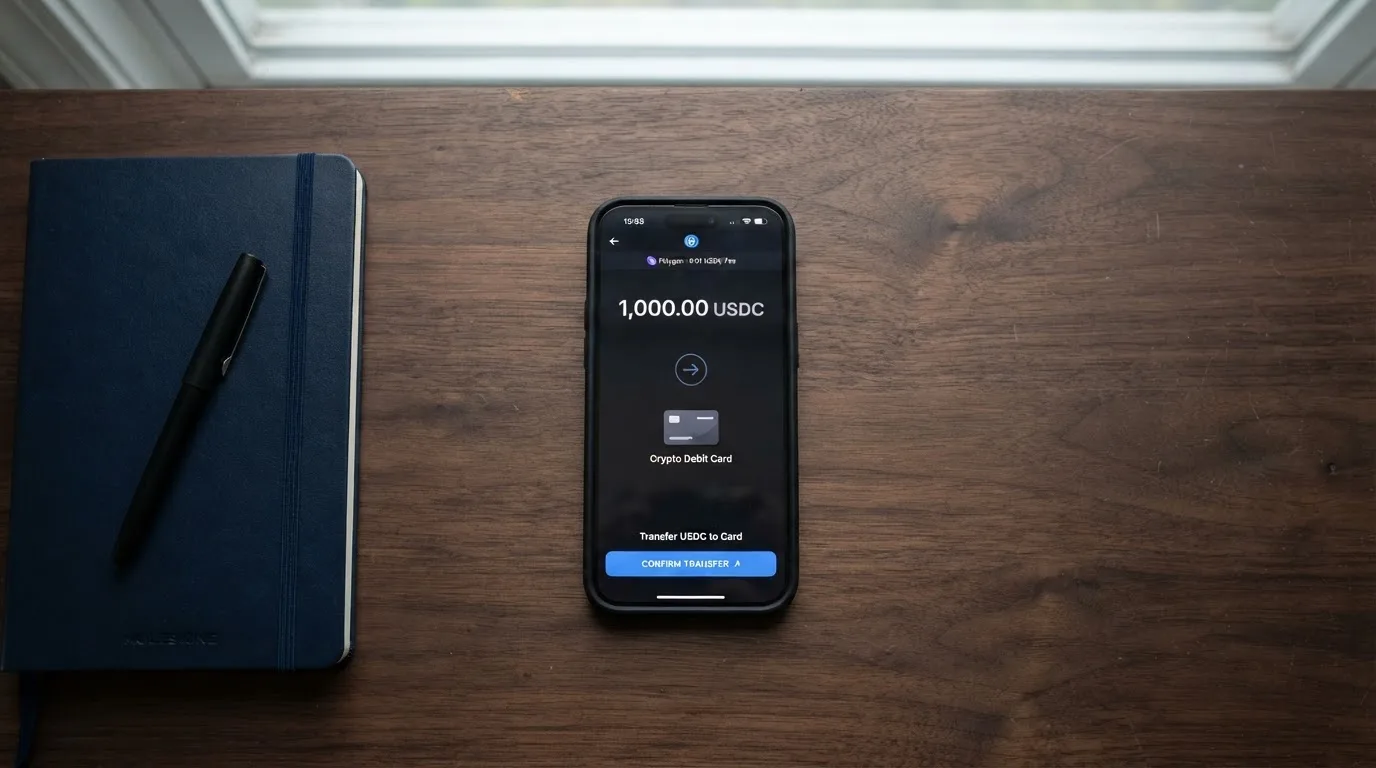
Шаги, как описано в справке:
- Открыть меню карты в приложении EMCD.
- Выбрать пополнение.
- Указать сумму (минимум $20 при первом пополнении).
- Подтвердить списание USDT с внутреннего кошелька.
- Дождаться конвертации USDT → USD и зачисления на баланс карты.
Обычно это занимает 3–5 минут. Какие именно сети используются для перевода USDT внутри EMCD — в справке не сказано. Это значит, что вы не выбираете сеть при пополнении карты: USDT просто списывается с вашего кошелька внутри платформы, конвертируется в доллары и зачисляется на баланс. Комиссия за пополнение — 1,5%.
Важная деталь, которую легко упустить: пополнить по номеру карты нельзя. Если у вас есть USDT на внешнем кошельке (Trust Wallet, MetaMask, биржа), сначала нужно отправить USDT в свой кошелёк EMCD, дождаться зачисления, а уже потом пополнять карту. Это занимает время и зависит от сети, в которой вы отправляете. На некоторых сетях комиссия за перевод может быть существенной.
Минимальное первое пополнение — $20. Из них $15 удерживается как страховой резерв, который вернётся на баланс карты только после того, как общие траты превысят $2 500. Это не депозит «в залог» в классическом смысле — это удержание на балансе карты, которое уменьшает доступный остаток. То есть фактически первое время вы можете тратить только $5 из $20. Если вы планируете активно пользоваться картой, имеет смысл пополнить её сразу на сумму, которая покроет первые расходы с учётом резерва.
Ещё один момент: вывести деньги с баланса карты обратно на кошелёк EMCD или на внешний адрес нельзя. Единственный способ забрать остаток — закрыть карту, что стоит $15 и конвертирует баланс в USDT на вашем кошельке EMCD. То есть карта — это, по сути, «однонаправленный» инструмент: закинул USDT → потратил USD. Если у вас остался баланс, а карта вам больше не нужна, забрать деньги можно, но с комиссией.
Как ею платить каждый день
EMCD Payment — это виртуальная карта Mastercard, поэтому работает везде, где принимают Mastercard онлайн. После выпуска вы получаете реквизиты: номер, срок действия, CVV. Их можно вводить вручную на сайтах, в приложениях и подписках.
Apple Pay и Google Pay. Оба кошелька поддерживаются. Карта добавляется через приложение кошелька; если система просит верификацию звонком, нужно обращаться в поддержку — этот путь в справке описан как отдельный кейс. Стоит иметь в виду, что при добавлении в кошелёк нужно выбрать email-подтверждение, если оно предлагается. После привязки можно платить телефоном в магазинах, где принимают бесконтактную оплату через Apple Pay или Google Pay. В справке не сказано, какие именно MCC-коды заблокированы (например, азартные игры, криптобиржи, денежные переводы) — эта информация нигде не опубликована, и узнать её заранее нельзя.
3D Secure не поддерживается. Это важное ограничение. Многие онлайн-магазины в ЕС и Великобритании требуют 3D Secure по требованию регулятора (PSD2 strong customer authentication). Если продавец запрашивает 3D Secure, платёж будет отклонён. Это значит, что часть покупок в европейских и британских интернет-магазинах просто не пройдёт, и заранее узнать, какие именно, нельзя.
Банкоматы и кеш. Не поддерживаются. Банкоматных, кеш-операций, снятия наличных через POS нет вообще. Это не «премиум-карта с ограничениями», а инструмент исключительно для онлайн-платежей. Если вам нужен кеш, придётся сначала выводить деньги через другую карту или через обменник.
Подписки и регулярные платежи. Работают, но с оговоркой: если продавец запросит 3D Secure при следующем списании, платёж упадёт. Это типичный сценарий для стриминговых и SaaS-сервисов. В справке не сказано, как поведёт себя подписка, если платёж отклонят — будет ли продавец повторять попытки или сразу отменит подписку. Это нужно проверять для каждого конкретного сервиса.
Кешбэк и бонусы. В справке о карте и в пресс-релизе о кешбэке ничего не сказано. Это не значит, что его нет совсем (бонусные программы иногда появляются позже), но рассчитывать на него не стоит. Если для вас вознаграждение за траты критично, лучше смотреть на альтернативы.
Приложение. EMCD доступно в App Store для iPhone/iPad (разработчик Emcd Tech Limited). В магазине для региона Непал у приложения нет оценки — «недостаточно оценок» (проверено 21 октября 2026). В Google Play приложение не найдено. Это важно для пользователей Android: возможно, для них карта фактически недоступна или работает только через веб-версию EMCD. Карта в любом случае не выпускается через сборку в App Store — это отдельный процесс в основном аккаунте EMCD.
Спорные транзакции. Если списали USDT, но карту не пополнили, обращайтесь в поддержку с указанием последних четырёх цифр, даты и суммы. За возврат спишут $0,50, за реверсал $2,00, за чарджбэк $35. Сроков рассмотрения в справке нет — это тоже момент, который придётся уточнять по факту.
Что может пойти не так
EMCD Payment — это карта от бренда, который сам не выпускает карты. Эмитентом и оператором выступает KazeFi, и в пресс-релизе прямо сказано, что EMCD «не выпускает карты, не обрабатывает платежи и не конвертирует крипту в фиат». Это нормальная модель для криптокарт, но она добавляет посредника и означает, что у вас, по сути, два контрагента: EMCD как платформа для хранения USDT и KazeFi как банк-эмитент. Если что-то пойдёт не так, разбираться придётся с тем, кто отвечает за конкретную часть цепочки.
Страна эмитента и лицензии не названы. В справке не указано, в какой юрисдикции зарегистрирован KazeFi, какие у него лицензии, в каком банке хранятся средства на балансе карты. Это нетипично для банковских карт, где юрисдикция всегда известна. Для русскоязычного пользователя это особенно важно, потому что без понятной юрисдикции непонятно, куда обращаться в случае спора.
Light закрыт для выпуска. Тариф Light, который раньше выпускался с бесплатным обслуживанием, больше не выпускается — программа изменилась, и карты, выпущенные до июля 2025 года, постепенно прекращают работу. Это прецедент того, что программа может меняться, и пользователей ставят перед фактом. В справке прямо сказано, что условия могут пересматриваться.
Жалобы EMCD как компании. На Trustpilot у компании 190 отзывов, 83% пятёрок и 11% единиц (проверено 21 октября 2026). Сам рейтинг сейчас скрыт — «недоступен из-за нарушения правил» Trustpilot. Среди жалоб: блокировки аккаунтов после KYC, медленная верификация, невыплаченные бонусы. Жалоб именно на карту в прочитанных отзывах нет, но общий фон — не самый спокойный.
Баланс карты — это не банковский счёт. Справка прямо говорит, что баланс карты отделён от основного аккаунта EMCD и не является банковским счётом. Это значит, что в случае банкротства оператора средства клиентов, скорее всего, не защищены системой страхования вкладов. Насколько они защищены сегрегацией или страхованием — в справке не сказано. Это критично, если вы планируете держать на балансе крупные суммы.
Безопасность. В справке не упомянуты 2FA, заморозка карты из приложения, контроль лимитов трат — эти функции либо отсутствуют, либо ещё не реализованы. Это значит, что при компрометации аккаунта злоумышленник получает полный доступ к балансу карты, а не только к аккаунту. Лимиты трат, которые вы видите в таблице выше, — это максимумы тарифа, а не настраиваемые пользователем ограничения.
Поддержка. Связаться с поддержкой EMCD можно через справочный центр (intercom.help/emcd1). Каналы, часы работы, наличие русскоязычных операторов — в справке не указаны. Если у вас возникнет спорная ситуация (отклонённый платёж, не пришли деньги, требуется чарджбэк), скорость и качество поддержки — это, по сути, единственный канал помощи.
Стейблкоины не безрисковые. USDT, которым вы пополняете карту, — это стейблкоин. Несмотря на название, стейблкоины не обязательно стабильны: TerraUSD обрушился в мае 2022 года, USDC временно терял привязку в марте 2023 года во время банковского кризиса в США. Пока USDT держится, но в случае депега вы потеряете часть стоимости до того, как USDT конвертируется в USD на балансе.
Что взять вместо
EMCD Payment — нишевая карта для пользователей EMCD. Если вы не привязаны к платформе жёстко, стоит посмотреть на альтернативы, которые пополняются из нескольких сетей и криптовалют и часто дешевле в обслуживании.
Card.fi
Оценка 6,2 из 10. Card.fi — мультивалютная криптокарта с пополнением из 32 монет в 5 сетях (Ethereum, Base, BNB Chain, Solana, Kaanch). Это большой плюс: можно отправлять USDT напрямую из внешнего кошелька без внутреннего посредника. Виртуальные карты Classic ($49 единоразово) и Premium ($249), плюс физические и металлические карты; в каждом физическом заказе виртуальная идёт в комплекте. Карта выпускается «по лицензии соответствующих платёжных систем» — в открытых источниках Visa/Mastercard прямо не названы, уточняйте у поддержки. Сети — 200+ стран, Россия и Беларусь в списке исключений не упомянуты, но политика по санкциям есть в правилах. Комиссии: пополнение Classic 1,5% + $1,00, Premium 1%; конвертация Classic 3,5%, Premium 2,5%. Конкретная сумма показывается до пополнения. Кешбэк: Classic 0,8% (лимит 10 USDT/мес), Premium 1%, Metal 1,2% или 2% (зависит от тарифа). По сравнению с EMCD: дороже выпуск, но пополнение из любой сети и кешбэк.
HyperCard
Оценка 4,7 из 10. HyperCard — предоплаченная карта с балансом в USD или EUR. На официальных страницах нет списка стран, в App Store написано, что карта «работает в более чем 176 странах» — это про приём, а не про право выпуска. По российскому и белорусскому гражданству ничего не сказано. Стоимость выпуска, комиссии и кешбэк в справке и на странице App Store не указаны — это серьёзный минус, потому что вы не можете посчитать экономику заранее. Пополнение: крипта (USDT, BTC, ETH) внутри приложения, сети не указаны. Сравнивать с EMCD сложно именно из-за непрозрачности тарифов.
WantToPay
Оценка 5,8 из 10. WantToPay — виртуальная карта, основная валюта USD, поддержка 3D Secure (чего нет у EMCD Payment). По странам ничего не сказано на главной странице, Россия и Беларусь не упомянуты. Тарифы: Prepaid с номиналом $10–$200; Easy 990 ₽; Smart 1 590 ₽; Pro 3 490 ₽; срок действия 24–60 месяцев в зависимости от тарифа. Пополнение Easy/Smart: рубли по номеру телефона (СБП) или банковской картой; крипта — BTC, ETH, BNB, USDT, USDC, TON. Это удобнее, чем у EMCD, если у вас рубли на карте российского банка. Но платежи с российской карты на WantToPay в 2026 году могут быть ограничены — проверяйте заранее. Кешбэк не заявлен.
Сравнение альтернатив
| Параметр | EMCD Payment | Card.fi | HyperCard | WantToPay |
|---|---|---|---|---|
| Оценка | 5,1 / 10 | 6,2 / 10 | 4,7 / 10 | 5,8 / 10 |
| Тип карты | Только виртуальная | Виртуальная, физическая, металл | Виртуальная | Виртуальная |
| Валюта баланса | USD | Не указана | USD или EUR | USD |
| Сети пополнения | Только внутренний кошелёк EMCD | 32 монеты, 5 сетей | USDT, BTC, ETH (сети не указаны) | BTC, ETH, BNB, USDT, USDC, TON, рубли |
| Ежемесячная плата | $5 | Нет | Не указана | Не указана |
| Кешбэк | Не заявлен | 0,8–2% | Не указан | Не заявлен |
| 3D Secure | Нет | Не указано | Не указано | Да |
| Банкомат | Нет | Не указано | Не указано | Нет |
Если сравнивать «в лоб», EMCD Payment проигрывает альтернативам и по стоимости, и по гибкости пополнения. Единственный кейс, где EMCD Payment выигрывает, — это когда у вас уже есть крупный баланс USDT внутри EMCD и вы хотите потратить его онлайн без вывода на биржу. Во всех остальных случаях Card.fi и WantToPay выглядят интереснее.
Кому я бы её посоветовал
EMCD Payment имеет смысл в очень узком наборе сценариев. Если вы попадаете хотя бы в один из них — карта для вас; если нет — лучше смотреть на альтернативы.
Подойдёт:
- Активный пользователь EMCD с USDT на внутреннем кошелёльке, который регулярно оплачивает онлайн-сервисы в долларах (SaaS, домены, хостинг, стриминги, обучающие платформы).
- Тот, кто готов платить $5/мес за обслуживание и комиссию 1,5% + $0,50 за покупку как плату за удобство «не выводить крипту через биржу».
- Тот, чьи основные MCC-категории не требуют 3D Secure и не попадают в заблокированные (список которых публично не раскрыт).
- Житель страны не из списка исключений, не гражданин РФ/РБ/UA, готовый пройти KYC.
Не подойдёт:
- Житель России, Беларуси или Украины — карта недоступна по стране пребывания.
- Гражданин России, Беларуси или Украины, даже за рубежом — KYC, скорее всего, отклонит заявку.
- Тот, кому нужен кеш, физическая карта, банкомат, кешбэк, 3D Secure или оплата в европейских магазинах с PSD2.
- Тот, кто держит крипту не в EMCD, а на внешних кошельках или других биржах — пополнение через внутренний кошелёк добавляет лишний шаг.
- Тот, кто планирует крупные разовые покупки: лучше сначала сравнить тарифы с Card.fi Premium, у которого выше кешбэк и пополнение из 32 монет.
Если ваш сценарий не подпадает под «подойдёт», я бы не стал заводить EMCD Payment. Стоимость выпуска и ежемесячного обслуживания съедает выгоду от карты за первые 2–3 месяца, а в сценариях с мелкими покупками фиксированная комиссия $0,50 делает карту экономически невыгодной.
Часто задаваемые вопросы
EMCD Payment — что это такое?
EMCD Payment — это виртуальная карта Mastercard на баланс в долларах, которую для пользователей EMCD выпускает компания KazeFi. По сути, это инструмент, чтобы тратить USDT с вашего кошелька EMCD в онлайн-магазинах, не выводя крипту через биржу. Карта именная, действует 2 года, есть два тарифа — Plus и Premium. Физического пластика нет, банкоматы не поддерживаются.
EMCD Payment работает ли в России?
Нет. Россия прямо в списке исключений в справке EMCD: карту нельзя использовать на территории РФ. Плюс к этому, Visa и Mastercard приостановили работу в России с марта 2022 года, поэтому любые карты, выпущенные за рубежом, в российских магазинах всё равно не принимаются. Получить карту с российским адресом или паспортом, скорее всего, не получится.
EMCD Payment какой страны и где зарегистрирован?
EMCD — это бренд, который сам не выпускает карты: эмитентом и оператором выступает KazeFi. В пресс-релизе EMCD указан как зарегистрированный в Гонконге (по месту выхода пресс-релиза). Страна регистрации KazeFi, лицензии и банк-партнёр в открытых источниках не указаны. Если для вас это критично, уточняйте у поддержки до пополнения.
EMCD Payment как получить или открыть?
Нужно открыть аккаунт EMCD, пополнить внутренний кошелёк USDT минимум на $20, выпустить карту в меню (Plus $19 или Premium $25) и пройти верификацию личности с государственным удостоверением. Проверка обычно занимает несколько минут, при задержке больше 30 минут обращайтесь в поддержку. До пополнения убедитесь, что ваша страна не в списке исключений.
EMCD Payment как пополнить?
Пополнить можно только из внутреннего кошелька USDT в приложении EMCD. Банковской картой, SWIFT, P2P-переводом или по номеру карты — никак. Если у вас USDT на внешнем кошельке или бирже, сначала отправьте его в свой кошелёк EMCD, дождитесь зачисления, потом пополняйте карту. Минимальное первое пополнение — $20, из них $15 удерживается как страховой резерв.
Как вывести деньги с EMCD Payment на карту?
Прямого вывода с баланса карты на другую карту нет. Единственный способ забрать остаток — закрыть карту, что стоит $15 и конвертирует баланс в USDT на вашем кошельке EMCD. Дальше вы можете вывести USDT на внешний кошелёк или биржу и уже оттуда — на банковскую карту. Каждый шаг несёт отдельные комиссии.
EMCD Payment сколько стоит?
Выпуск: Plus $19, Premium $25. Ежемесячное обслуживание: $5 для обоих тарифов. Пополнение: 1,5%. Покупка: 1,5% + $0,50. Конвертация не-USD: до 3%. Отклонённая операция: $1,50. Возврат: $0,50, реверсал: $2,00, чарджбэк: $35, закрытие: $15. В пресс-релизе от 13 февраля 2026 года говорится, что выпуск бесплатный, но справка это опровергает; ориентируйтесь на справку.
EMCD Payment можно ли доверять?
EMCD как бренд работает с 2018 года, и в открытых источниках нет новостей о банкротстве или массовом мошенничестве. Однако картой управляет KazeFi, страна его регистрации и лицензии не раскрыты, баланс карты не является банковским счётом, защита средств сегрегацией не описана. На Trustpilot у компании 190 отзывов с жалобами на блокировки аккаунтов после KYC, отзывов именно о карте в прочитанных мной материалах нет. Доверять можно, но крупные суммы на балансе держать не стоит.
EMCD Payment почему не работает?
Самая частая причина — страна в списке исключений: Россия, Беларусь, Украина и ещё 10 стран. Вторая — отклонённый KYC: тогда карта не активируется, и деньги остаются на кошельке, но забрать их можно только через закрытие карты с комиссией $15. Третья — 3D Secure у продавца: EMCD его не поддерживает, и платёж отклонят. Если платёж отклонён без видимой причины, проверьте баланс, статус KYC и MCC-код магазина.
EMCD Payment как удалить аккаунт?
Удаление аккаунта — это отдельный процесс, в справке о карте он не описан. Сначала нужно вывести все средства с кошелька EMCD (USDT и баланс карты после её закрытия), потом обратиться в поддержку с запросом на удаление. Баланс карты вернуть нельзя — только закрыть за $15. После удаления аккаунта восстановить его, скорее всего, будет нельзя, поэтому перед запросом убедитесь, что все деньги выведены и подписки отменены.
Топ виртуальных карт – Топ криптокарт
Content created by the «Топ криптокарт» team